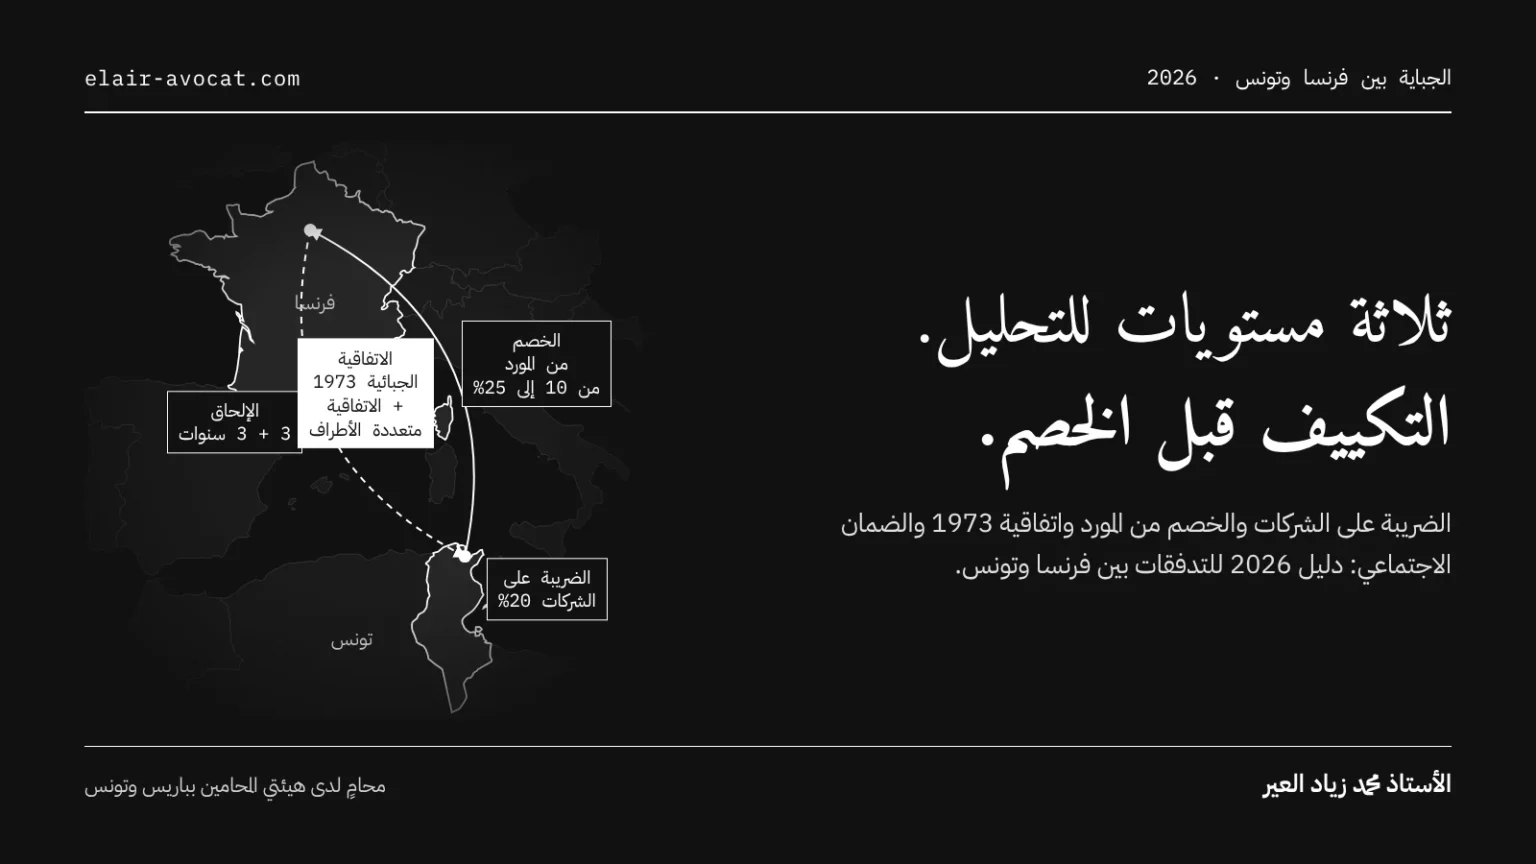
في سنة 2026، ما تزال كل عملية بين فرنسا وتونس تُحلَّل على ثلاثة مستويات: القانون الجبائي التونسي الداخلي (الضريبة على الشركات بنسبة 20%، والخصم من المورد بنسب تتراوح بين 10% و25%)، والاتفاقية الجبائية الفرنسية التونسية المؤرخة في 28 ماي 1973، المنقّحة منذ سنة 2024 بالاتفاقية متعددة الأطراف لمنظمة التعاون والتنمية الاقتصادية (MLI)، وقواعد الضمان الاجتماعي المنبثقة عن الاتفاقية الفرنسية التونسية المؤرخة في 26 جوان 2003. ولم تعد صفة «المؤسسة المصدّرة» أو «الشركة غير المقيمة» كافية وحدها لتحديد الضريبة المستوجبة. يعرض هذا الدليل القواعد المنطبقة فعليًا على المؤسسات المصدّرة وغير المقيمين والأجراء المغتربين أو الملحقين، محيّنةً وفق قانونَي المالية التونسيين لسنتي 2025 و2026.
أهم ما يجب معرفته (محيّن في 1 نوفمبر 2026)
- 20%: النسبة العامة للضريبة على الشركات في تونس منذ قانون المالية لسنة 2025، مقابل 15% سابقًا. وتنطبق نسب 10% و35% و40% على أنشطة محدّدة على سبيل الحصر.
- لا نسبة منخفضة آلية للضريبة على الشركات بعنوان التصدير منذ انتهاء النظام الانتقالي في 31 ديسمبر 2020.
- 15%: نسبة الخصم من المورد في القانون الداخلي على المبالغ المدفوعة لغير مقيم غير منتصب (25% إذا كان المنتفع مقيمًا في دولة ذات نظام جبائي تفاضلي).
- 10%: خصم من المورد تحرّري على حصص الأرباح الموزعة؛ ولا تخفّضه الاتفاقية الفرنسية التونسية.
- 12%: السقف الذي تحدّده الاتفاقية للخصم التونسي من المورد على الفوائد المدفوعة لمقيم بفرنسا.
- 20%: خصم من المورد تحرّري على أجور غير المقيمين العاملين بتونس لمدة لا تتجاوز ستة أشهر في السنة، مع مراعاة أحكام الاتفاقية.
- 183 يومًا: عتبة الإقامة الجبائية بتونس ومعيار الفصل 22 من الاتفاقية بالنسبة إلى الأجراء.
- 3 سنوات + 3 سنوات: المدة القصوى لإلحاق الأجير بعنوان الضمان الاجتماعي من فرنسا إلى تونس (إلحاق أولي ثم تمديد).
- 100%: خصم الأداء على القيمة المضافة من قبل الحريف التونسي على الخدمات المسداة من غير مقيم غير منتصب.
المحتويات
- لمن يتوجّه هذا الدليل
- ما الذي يتغيّر في سنة 2026
- المفاهيم الواجب تكييفها قبل أي تحليل
- الاتفاقية الجبائية الفرنسية التونسية والاتفاقية متعددة الأطراف
- المؤسسة المصدّرة في تونس: الجباية المنطبقة فعليًا
- الأجراء المغتربون والملحقون وغير المقيمين
- الخصم من المورد على المبالغ المدفوعة لغير المقيمين
- الضمان الاجتماعي: الصندوق الوطني للضمان الاجتماعي والإلحاق بين فرنسا وتونس
- منهجية من ثماني مراحل
- الأخطاء الشائعة
- أسئلة شائعة
1. لمن يتوجّه هذا الدليل
يتوجّه هذا الدليل بالخصوص إلى:
- المؤسسات الفرنسية والأوروبية التي تُحدث فرعًا في تونس أو تموّله أو تقتنيه؛
- الشركات التونسية التي تصدّر سلعًا أو تُسدي خدمات لحرفاء أجانب؛
- المسيّرين والمستشارين والمستثمرين ومسدي الخدمات غير المقيمين الذين يتقاضون مداخيل من مصدر تونسي؛
- المؤجرين الذين ينتدبون أجراء أو يلحقونهم أو يوفدونهم بين فرنسا وتونس؛
- المجمّعات التي تفوتر خدمات داخلية أو إتاوات أو فوائد أو أتعاب تسيير بين البلدين؛
- المؤسسات الفرنسية التي تدفع مقابلًا لمسدي خدمات منتصب بتونس.
2. ما الذي يتغيّر في سنة 2026: إجراءات قانون المالية التونسي
أقرّ القانون عدد 17 لسنة 2025 المؤرخ في 12 ديسمبر 2025 المتعلق بقانون المالية لسنة 2026 بالخصوص الإجراءات التالية، المفيدة للعمليات بين فرنسا وتونس:
| الإجراء | المضمون | المعنيون |
|---|---|---|
| مساهمة دائمة بنسبة 4% | 4% من الربح الخاضع للضريبة، بحد أدنى قدره 10.000 دينار، غير قابلة للطرح، بداية من الأرباح المصرّح بها سنة 2026 | البنوك والمؤسسات المالية ومؤسسات التأمين وإعادة التأمين ومشغّلو الاتصالات ووكلاء بيع السيارات |
| المساهمة الاجتماعية التضامنية | تمديد النسب الاستثنائية لسنة 2026: 3% للشركات الخاضعة للضريبة بنسبة 20%، و4% للشركات الخاضعة لنسبة 35% أو 40%؛ و0,5% للأشخاص الطبيعيين الخاضعين للجدول | جميع الشركات والمطالبون بالضريبة على الدخل حسب الجدول |
| إصلاح الضريبة على الثروة | توسيع القاعدة لتشمل المنقولات، وجدول تصاعدي بنسبتي 0,5% و1%، على الممتلكات الكائنة بتونس، وبالنسبة إلى المقيمين جبائيًا، على تلك الكائنة بالخارج | الأشخاص الطبيعيون أصحاب الثروات الهامة، بما في ذلك المغتربون الذين أصبحوا مقيمين |
| الفوترة الإلكترونية | توسيع الواجب ليشمل إسداء الخدمات، مع إحالة الصيغ الفنية إلى نصوص تطبيقية | مسدو الخدمات المنتصبون بتونس |
| استرجاع مداخيل التصدير | حذف المطبوعة CX5، ويقوم الإثبات على الوثائق البنكية | المصدّرون |
| الحسابات بالعملة الأجنبية | إمكانية فتحها دون ترخيص مسبق من البنك المركزي للأشخاص الطبيعيين المقيمين من ذوي الجنسية التونسية | المقيمون التونسيون |
| تشغيل حاملي الشهادات | تكفّل الدولة بالمساهمة الأعرافية في الصندوق الوطني للضمان الاجتماعي، بصفة تنازلية على خمس سنوات (100% ثم 80% ثم 60% ثم 40% ثم 20%)، بالنسبة إلى الانتدابات بداية من 1 جانفي 2026 | المؤسسات الخاصة التي تنتدب حاملي شهادات التعليم العالي |
ملاحظة: لم يُصادَق بعدُ على إصلاح مجلة الصرف. وما تزال تراتيب الصرف خاضعة لقانون سنة 1976، في حين يتولّى مجلس نواب الشعب النظر في مقترح قانون يتعلق بمجلة صرف جديدة (عدد 115/2025).
3. المفاهيم الواجب تكييفها قبل أي تحليل جبائي في تونس
الإقامة الجبائية للشخص الطبيعي
وفقًا للفصل 2 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، يُعتبر الشخص الطبيعي مقيمًا بصفة اعتيادية بتونس إذا كان له بها مسكن رئيسي، أو، في غياب ذلك، إذا أقام بها 183 يومًا على الأقل خلال السنة المدنية. ويخضع المقيم للضريبة على مداخيله العالمية، في حين يبقى غير المقيم خاضعًا للضريبة بتونس على مداخيله ذات المصدر التونسي.
وفي صورة الإقامة المزدوجة بفرنسا وتونس، يحسم الفصل 3 من الاتفاقية المسألة تباعًا بحسب المسكن الدائم، ثم مركز المصالح الحيوية، ثم مكان الإقامة المعتادة، ثم الجنسية.
الإقامة بمفهوم تراتيب الصرف
الإقامة بمفهوم الصرف مفهوم مستقل عن الإقامة الجبائية. فيمكن اعتبار الشركة الخاضعة للقانون التونسي والمصدّرة كليًا غير مقيمة بمفهوم تراتيب الصرف إذا كان رأس مالها مملوكًا بنسبة 66% على الأقل لغير مقيمين ومكتتبًا بواسطة توريد عملة أجنبية. وتُيسّر هذه الصفة حركة رؤوس الأموال، لكنها لا تحسم مسألة الضريبة على الشركات ولا الأداء على القيمة المضافة.
المنشأة القارة
بالنسبة إلى الشركة الأجنبية، تتمثل المسألة المحورية في وجود منشأة قارة بتونس من عدمه. ويعرّفها الفصل 4 من الاتفاقية بأنها مقر ثابت للأعمال تمارس المؤسسة بواسطته كامل نشاطها أو جزءًا منه: مقر الإدارة، أو الفرع، أو المكتب، أو المصنع، أو الورشة، أو حضيرة البناء أو التركيب التي تتجاوز مدتها ستة أشهر، أو عمليات التركيب والمراقبة التالية لبيع معدات إذا تجاوزت مدتها ثلاثة أشهر وفاقت كلفتها 10% من ثمن المعدات.
ومنذ دخول الاتفاقية متعددة الأطراف حيّز التطبيق، اتسع هذا المفهوم: فقد يُشكّل منشأةً قارةً الوكيلُ الذي يضطلع عادةً بالدور الرئيسي في إبرام العقود، ولم تعد الأنشطة التحضيرية أو المساعدة مستثناة إذا جُزّئت بصفة مصطنعة بين مؤسسات وثيقة الارتباط.
4. الاتفاقية الجبائية الفرنسية التونسية المؤرخة في 28 ماي 1973، المنقّحة بالاتفاقية متعددة الأطراف
نص قديم استُكمل بقواعد لمكافحة التعسف
أُبرمت الاتفاقية الجبائية الفرنسية التونسية بتونس في 28 ماي 1973، ودخلت حيّز النفاذ في 1 أفريل 1975. وقد نُقّحت بالاتفاقية متعددة الأطراف لتنفيذ التدابير المتصلة بالاتفاقيات الجبائية (MLI)، التي دخلت حيّز النفاذ بالنسبة إلى تونس في 1 نوفمبر 2023. وتنطبق آثارها:
- على المبالغ الخاضعة للخصم من المورد التي يحدث الواقع المنشئ لها بداية من 1 جانفي 2024؛
- على الضرائب الأخرى المستوجبة بعنوان الفترات الجبائية التي تبدأ بداية من 1 ماي 2024.
وتُدرج الاتفاقية متعددة الأطراف بندًا عامًا لمكافحة التعسف (معيار الغرض الرئيسي): إذ يُرفض الامتياز الاتفاقي إذا كان من المعقول الاستنتاج بأن الحصول عليه كان أحد الأغراض الرئيسية لترتيب أو لمعاملة. كما تحدّد بثلاث سنوات، بداية من أول إعلام بالإجراء المعترض عليه، أجل عرض المسألة على السلطات المختصة في إطار إجراء الاتفاق الودي.
توزيع حق فرض الضريبة: جدول تأليفي
| الدخل | فصل الاتفاقية | فرض الضريبة بتونس (دولة المصدر) | نقطة تستوجب الانتباه |
|---|---|---|---|
| أرباح المؤسسات | الفصل 11 | فقط في صورة وجود منشأة قارة بتونس | تحتفظ الفقرة 7 من الفصل 11 بفرض الضريبة في المصدر على الإتاوات والأجور الفنية والفوائد المنصوص عليه بفصول أخرى |
| حصص الأرباح الموزعة | الفصل 14 | حسب التشريع التونسي، دون سقف اتفاقي (10% في القانون الداخلي) | يُحتسب الائتمان الجبائي بفرنسا وفق البروتوكول |
| الفوائد | الفصل 18 | 12% كحد أقصى | تُعفى من الخصم في المصدر القروض الممنوحة من دولة |
| حقوق المؤلف (باستثناء الأفلام) | الفصل 19، الفقرة 2 (أ) | 5% كحد أقصى | |
| براءات الاختراع والرسوم والنماذج والتصاميم والصيغ أو الطرق السرية | الفصل 19، الفقرة 2 (ب) | 15% كحد أقصى | بفرنسا، ائتمان جبائي بنسبة 20% من المبلغ الخام |
| المعلومات المتعلقة بالخبرة الصناعية أو التجارية أو العلمية، والدراسات الفنية أو الاقتصادية | الفصل 19، الفقرة 2 (ج) | 15% كحد أقصى | نقطة محورية بالنسبة إلى خدمات الاستشارة والهندسة |
| العلامات والأفلام وكراء المعدات | الفصل 19، الفقرة 2 (د) | 20% كحد أقصى | تنطبق النسبة الداخلية البالغة 15% لأنها أفضل |
| القيمة الزائدة العقارية وأسهم الشركات ذات الغالبية العقارية | الفصل 20 والفصل 9 من الاتفاقية متعددة الأطراف | تونس، إذا كانت الممتلكات كائنة بها | تُقدَّر الغالبية العقارية على مدى 365 يومًا السابقة للتفويت |
| المهن الحرة | الفصل 21 | إذا وُجد مقر ثابت بتونس أو إقامة لا تقل عن 183 يومًا خلال السنة الجبائية | |
| الأجور والمرتبات | الفصل 22 | إذا مورس العمل بتونس، ما لم تجتمع ثلاثة شروط متلازمة | انظر القسم 6 |
| منح الحضور | الفصل 23 | تونس، إذا كانت الشركة مقيمة بتونس | |
| الجرايات الخاصة | الفصل 25 | دولة إقامة المنتفع فقط | تخضع المرتبات العمومية للفصل 26 |
ويُلقي قراران قضائيان فرنسيان الضوء على تطبيق هذا النص:
- إقامة الشركات المصدّرة كليًا. قضى مجلس الدولة الفرنسي بأن الشركة الخاضعة للقانون التونسي والمُعفاة بعنوان أرباح التصدير وحدها، والخاضعة للضريبة على الشركات بعنوان كل نشاط تمارسه بتونس، تُعتبر مقيمة بتونس في معنى الفصل 3 من الاتفاقية. وبالتالي كانت المبالغ التي دفعتها شركة فرنسية مقابل خدماتها خاضعة للفصل 11، وهو ما أفضى إلى إسقاط الخصم الفرنسي من المورد المنصوص عليه بالفصل 182 B من المجلة العامة للضرائب الفرنسية (مجلس الدولة، 2 فيفري 2022، عدد 443018).
- الائتمان الجبائي على إتاوات البراءات. لا يُمنح الائتمان الجزافي بنسبة 20% المنصوص عليه بالفقرة 1 (د) من الفصل 29 من الاتفاقية إلا إذا تحمّلت الإتاوات فعليًا الضريبة بتونس (مجلس الدولة، 19 فيفري 2024، عدد 469407).
ولا تشمل الاتفاقية الضريبة على الثروة: فهي تشمل الضرائب على الدخل وعلى التركات، وكذلك معاليم التسجيل والطابع الجبائي.
5. المؤسسة المصدّرة في تونس: الجباية المنطبقة فعليًا في سنة 2026
نسب الضريبة على الشركات في سنة 2026
رفع القانون عدد 48 لسنة 2024 المؤرخ في 9 ديسمبر 2024 المتعلق بقانون المالية لسنة 2025 النسبة العامة من 15% إلى 20%، بالنسبة إلى الأرباح المحققة بداية من 1 جانفي 2024.
| النسبة | أهم الأنشطة المعنية (الفصل 49 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات) |
|---|---|
| 10% | الصناعات التقليدية، والفلاحة والصيد البحري، وبعض التعاضديات، وأنشطة المساندة ومقاومة التلوث، والمؤسسات المنتصبة بمناطق التنمية الجهوية بعد انقضاء فترة الطرح الكلي |
| 20% | النسبة العامة، المنطبقة على جميع الأنشطة غير الخاضعة لنسبة أخرى، بما فيها الأنشطة المصدّرة |
| 35% | مؤسسات الدفع، وشركات الاستثمار ذات رأس المال القار وشركات الاستثمار ذات رأس مال تنمية، وشركات استخلاص الديون، ومشغّلو الاتصالات، وقطاع المحروقات والخدمات النفطية، وتكرير المواد البترولية وتوزيعها بالجملة، والمساحات التجارية الكبرى، ووكلاء بيع السيارات، والحاصلون على امتياز علامات أجنبية (باستثناء من بلغت نسبة الإدماج لديهم 30% على الأقل) |
| 40% | البنوك، والمؤسسات المالية (بما فيها غير المقيمة)، ومؤسسات التأمين وإعادة التأمين |
ويُضاف إلى الضريبة على الشركات:
- المساهمة الاجتماعية التضامنية: 3% من الربح الخاضع للضريبة بالنسبة إلى الشركات الخاضعة لنسبة 20% في سنة 2026، أي عبء جملي في حدود 23% تقريبًا بالنسبة إلى شركة خاضعة للنظام العام، دون اعتبار الامتيازات الجبائية؛
- الضريبة الدنيا: 0,2% من رقم المعاملات المحلي باعتبار كل الأداءات (0,1% للشركات الخاضعة لنسبة 10%)، وتُستوجب إذا كانت الضريبة على الشركات المحتسبة أقل منها أو في صورة الخسارة؛
- المساهمة الدائمة بنسبة 4% بالنسبة إلى القطاعات المنظّمة التي يشملها قانون المالية لسنة 2026؛
- وللتذكير، المساهمة الظرفية بنسبة 2% التي أحدثها قانون المالية لسنة 2025، والمستوجبة مرة واحدة في سنة 2025 على الشركات التي حققت في سنة 2023 رقم معاملات لا يقل عن 20 مليون دينار.
لم يعد التصدير يخوّل في حدّ ذاته نسبة منخفضة
انتهى نظام طرح أرباح التصدير، ثم النسبة الانتقالية التي خلفته، في 31 ديسمبر 2020. ومنذ سنة 2021، تخضع أرباح المؤسسة المصدّرة للنسبة العامة، أي 20% منذ قانون المالية لسنة 2025. وبالتالي فإن تقديم التصدير على أنه يخوّل الإعفاء أو نسبة 10% أو 15% أمر غير صحيح في سنة 2026.
وتبقى نسبة 10% حكرًا على الأرباح المتأتية من النشاط الرئيسي للأصناف المحدّدة على سبيل الحصر بالفصل 49 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات. ويتعيّن على الشركة المصدّرة التثبّت من نشاطها الفعلي، وتوزيع نتائجها، وعزل مداخيلها التكميلية.
المؤسسة المصدّرة كليًا: ما الذي بقي
تعرّف مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، في صيغتها المنبثقة عن القانون عدد 8 لسنة 2017 المؤرخ في 14 فيفري 2017 المتعلق بمراجعة منظومة الامتيازات الجبائية، المؤسسةَ المصدّرة كليًا بأنها تلك التي تكون سلعها أو خدماتها، مبدئيًا، موجّهة كليًا إلى الخارج. وتحتفظ هذه الصفة بفائدة حقيقية، لكن خارج نطاق الضريبة على الشركات:
- البيع في السوق المحلية مسموح به في حدود 30% من رقم معاملات التصدير للسنة المنقضية، وقد رفعت قوانين مالية متعاقبة هذا السقف مؤقتًا إلى 50%؛ وتخضع هذه البيوعات للمعاليم والأداءات المنطبقة على السوق المحلية؛
- نظام ديواني تفاضلي بالنسبة إلى المدخلات الموردة؛
- نظام صرف خاص، مع صفة غير المقيم إذا توفّر شرط 66% من رأس المال الأجنبي الممول بالعملة الأجنبية؛
- مساهمة أعرافية في الصندوق الوطني للضمان الاجتماعي بنسبة 16,57% (مقابل 17,07% في النظام العام)، دون اعتبار حوادث الشغل؛
- إمكانية الاختيار لنظام ضريبي جزافي بنسبة 20% من الأجر الخام بالنسبة إلى بعض الإطارات والمكوّنين من جنسية أجنبية.
وليست عبارات «أوفشور» و«شركة غير مقيمة» و«مؤسسة مصدّرة كليًا» و«شركة منتصبة بمنطقة حرة» مترادفة، إذ تحيل كل منها إلى نص وشروط خاصة بها.
الأداء على القيمة المضافة: التصدير ونظام توقيف العمل بالأداء والفوترة الإلكترونية
يُحلَّل الأداء على القيمة المضافة بمعزل عن الضريبة على الشركات. والنسبة العادية هي 19%. وتخضع صادرات السلع والخدمات المستعملة أو المستغلة خارج تونس لنظام التصدير، شريطة الإثبات. ويمكن للخاضعين للأداء الذين يتأتى أكثر من 50% من رقم معاملاتهم من التصدير أو من البيوعات بتوقيف العمل بالأداء أن يقتنوا، بشروط، سلعهم وخدماتهم بتوقيف العمل بالأداء على القيمة المضافة. غير أن قانون المالية لسنة 2022 ضيّق هذا النظام بالنسبة إلى شركات التجارة الدولية وشركات الخدمات المصدّرة كليًا، وهو ما يستوجب التثبّت حالة بحالة.
ومنذ قانون المالية لسنة 2026، أصبحت الفوترة الإلكترونية تشمل إسداء الخدمات: فلن تكفي الفاتورة الورقية أو ملف PDF غير المطابق عند دخول النصوص التطبيقية حيّز النفاذ.
إحداث شركة في تونس سنة 2026: نقاط تستوجب الانتباه
قبل ترسيم فرع تونسي، يُستحسن التمييز بين:
- الشكل القانوني للشركة وصفة المقيم أو غير المقيم بمفهوم تراتيب الصرف؛
- معاملة المساهمات والتمويلات بالعملة الأجنبية؛
- نظام الاستثمار: النظام العام، أو المؤسسة المصدّرة كليًا، أو فضاء الأنشطة الاقتصادية؛
- قواعد الأداء على القيمة المضافة والفوترة الإلكترونية والواجبات التصريحية؛
- التراخيص القطاعية أو الديوانية أو الترتيبية؛
- الحوافز الظرفية: يشمل الإعفاء من الضريبة على الشركات لمدة أربع سنوات المنصوص عليه بقانون المالية لسنة 2024 المؤسساتِ الجديدة التي أودعت تصريحها بالاستثمار سنة 2024 أو سنة 2025، باستثناء القطاعات المستثناة؛
- خطر قيام منشأة قارة للشركة الأم الفرنسية بسبب حضور مسيّريها أو أجرائها بتونس.
6. الأجراء المغتربون والملحقون وغير المقيمين العاملون بتونس
المهمات التي لا تتجاوز ستة أشهر: الخصم التحرّري بنسبة 20%
في القانون الداخلي، يمكن أن تخضع الأجور والمرتبات والمنافع، بما فيها المنافع العينية، المدفوعة إلى غير مقيم يعمل بتونس خلال فترة أو فترات لا تتجاوز في مجموعها ستة أشهر في السنة إلى خصم من المورد تحرّري بنسبة 20% من المبلغ الخام، دون أي طرح.
ويجب مقارنة هذه القاعدة بأحكام الفصل 22 من الاتفاقية. فلا يخضع أجر المقيم بفرنسا مقابل عمل يمارسه بتونس للضريبة إلا بفرنسا إذا اجتمعت ثلاثة شروط متلازمة:
- ألا تتجاوز الإقامة بتونس 183 يومًا خلال السنة الجبائية؛
- أن يُدفع الأجر من قبل مؤجر، أو باسم مؤجر، غير مقيم بتونس؛
- ألا تتحمّل عبء الأجر منشأةٌ قارة أو مقرٌّ ثابت للمؤجر بتونس.
مثال. تقضي مهندسة أجيرة لدى شركة فرنسية خفية الاسم مبسّطة 120 يومًا في مهمة بتونس سنة 2026، وتبقى الشركة الفرنسية هي التي تدفع أجرها، دون تحميل كلفتها على منشأة تونسية. فالشروط الثلاثة مجتمعة: يخضع الأجر للضريبة بفرنسا فقط، شريطة إثبات إقامتها الجبائية بفرنسا. أما إذا أُعيدت فوترة كلفتها إلى فرع تونسي يُشرف على عملها، فيمكن للإدارة البحث عن المؤجر الاقتصادي والطعن في الإعفاء التونسي.
ما بعد ستة أشهر أو في صورة الإقامة بتونس: الجدول التصاعدي
بعد ستة أشهر، أو بمجرد اكتساب الإقامة الجبائية، يخضع الأجر للجدول التصاعدي للضريبة على الدخل، كما نقّحه قانون المالية لسنة 2025:
| الدخل الصافي السنوي الخاضع للضريبة (بالدينار) | نسبة الضريبة على الدخل |
|---|---|
| من 0 إلى 5.000 | 0% |
| من 5.000,001 إلى 10.000 | 15% |
| من 10.000,001 إلى 20.000 | 25% |
| من 20.000,001 إلى 30.000 | 30% |
| من 30.000,001 إلى 40.000 | 33% |
| من 40.000,001 إلى 50.000 | 36% |
| من 50.000,001 إلى 70.000 | 38% |
| ما زاد على 70.000 | 40% |
وتُضيف المساهمة الاجتماعية التضامنية 0,5 نقطة إلى كل شريحة بالنسبة إلى سنة 2026، ثم نقطة واحدة بداية من 1 جانفي 2027. ويُحتسب الدخل الصافي بعد طرح المساهمات الاجتماعية التونسية الوجوبية وطرح بنسبة 10% بعنوان المصاريف المهنية في حدود 2.000 دينار. وتُحتسب المنافع العينية (السكن، والسيارة، والدراسة، والمصاريف الطبية) بقيمتها الحقيقية.
الأجر المدفوع من فرنسا
لا يحول الدفع من الخارج دون فرض الضريبة بتونس إذا كان العمل يُمارس بها. وإذا تقاضى المغترب من الخارج أجرًا مقابل عمل منجز بتونس، فعليه هو أن يتولّى الخصم ودفعه شهريًا، في أجل أقصاه اليوم الخامس عشر من الشهر الموالي.
الإطارات الأجنبية في المؤسسات المصدّرة كليًا
يمكن لبعض الأجراء من جنسية أجنبية، من الإطارات والمكوّنين، العاملين بالخصوص لدى مؤسسات مصدّرة كليًا، الاختيار لنظام ضريبي جزافي بنسبة 20% من أجرهم الخام عوضًا عن الجدول التصاعدي.
الوثائق الواجب جمعها منذ بداية التنقّل
- عقد الشغل أو ملحقه أو رسالة الإلحاق أو الإيفاد؛
- الرزنامة التقديرية وكشف أيام الحضور بتونس؛
- اتفاقية إعادة الفوترة داخل المجمّع وتوزيع عبء الأجر؛
- السياسة المعتمدة بشأن السكن والسيارة والتأمين والدراسة والسفر؛
- شهادة الإقامة الجبائية بفرنسا؛
- بطاقة الإقامة ورخصة العمل التونسيتان؛
- مطبوعة الإلحاق بعنوان الضمان الاجتماعي، عند الاقتضاء.
ويدخل المغترب الذي يصبح مقيمًا جبائيًا بتونس كذلك في مجال تطبيق الضريبة على الثروة التي أصلحها قانون المالية لسنة 2026، والتي لا تشملها اتفاقية 1973.
بالنسبة إلى جوانب قانون الشغل وبطاقة الإقامة المتصلة بالتنقّل، يُرجى الاطلاع على صفحتينا حول قانون الشغل الدولي والاغتراب وبطاقات الإقامة.
7. الخصم من المورد في تونس على المبالغ المدفوعة لغير المقيمين
المبدأ: التكييف قبل الخصم
لا تحدّد عبارة «فاتورة أجنبية» الخصم من المورد. بل يجب أولًا تكييف المبلغ المدفوع قانونيًا (خدمة، أو دراسة فنية، أو إتاوة، أو فائدة، أو حصة أرباح، أو منحة حضور، أو قيمة زائدة، أو أجر)، ثم التثبّت مما إذا كان المنتفع مقيمًا أو منتصبًا أو غير منتصب بتونس، وأخيرًا مقارنة النسبة الداخلية بالسقف الاتفاقي. وتنطبق النسبة الاتفاقية إذا كانت أفضل، شريطة أن يُدلي المنتفع بشهادة إقامة جبائية؛ وإلا فتنطبق النسبة الداخلية.
جدول التكييف بالنسبة إلى منتفع مقيم بفرنسا
| طبيعة المبلغ المدفوع | القانون الداخلي التونسي 2026 | بمقتضى الاتفاقية الفرنسية التونسية | نقطة تستوجب الانتباه |
|---|---|---|---|
| الخدمات والمساعدة وأتعاب التسيير والأتعاب | 15% | لا ضريبة بتونس دون منشأة قارة (الفصل 11)، ما لم يُعَد تكييفها دراسات فنية أو اقتصادية أو معرفة فنية: 15% كحد أقصى (الفصل 19، الفقرة 2 (ج)) | صياغة العقد، والمنجزات، ومكان التنفيذ |
| إتاوات البراءات والرسوم والطرق السرية | 15% | 15% كحد أقصى | ائتمان جبائي بنسبة 20% بفرنسا إذا تُحمّلت الضريبة فعليًا |
| حقوق المؤلف (باستثناء الأفلام) | 15% | 5% كحد أقصى | البرمجيات: تكييف يستوجب التحليل |
| العلامات والأفلام وكراء المعدات | 15% | 20% في الاتفاقية، وبالتالي 15% داخليًا | |
| الفوائد | 20%؛ و10% للقروض الممنوحة من بنوك غير منتصبة | 12% كحد أقصى؛ و10% للقروض البنكية | إعفاء الفوائد على الودائع والسندات بالعملة الأجنبية أو بالدينار القابل للتحويل |
| حصص الأرباح الموزعة | 10% تحرّرية | 10% (دون تخفيض اتفاقي) | بالنسبة إلى شركة أم فرنسية خاضعة لنظام الشركات الأم والفروع، يصبح الخصم التونسي في الغالب كلفة نهائية |
| منح الحضور | 20% | خاضعة للضريبة بتونس (الفصل 23) | |
| أجور غير المقيم الحاضر لمدة لا تتجاوز ستة أشهر | 20% تحرّرية | إعفاء بتونس إذا اجتمعت الشروط الثلاثة للفصل 22 | المؤجر الاقتصادي وإعادة الفوترة |
| القيمة الزائدة على الأوراق المالية غير المدرجة بالبورصة | الشخص الطبيعي: 10% من القيمة الزائدة، في حدود 2,5% من الثمن؛ الشخص المعنوي: خصم على القيمة الزائدة، في حدود نسبة مئوية من الثمن | تونس مختصة بالنسبة إلى الشركات ذات الغالبية العقارية (الفصل 20)؛ وبالنسبة إلى الأوراق الأخرى، لا تنص الاتفاقية على ضريبة خاصة في المصدر | تحليل الفصول 11 و20 و28 قبل التفويت |
| القيمة الزائدة العقارية | الشخص الطبيعي: خصم بنسبة 2,5% من الثمن؛ الشخص المعنوي: النسبة العامة للضريبة على الشركات | تونس (الفصل 20) | إثبات الثمن وكلفة الاقتناء |
| الأداء على القيمة المضافة على خدمات غير المقيمين | خصم 100% من الأداء على القيمة المضافة من قبل الحريف التونسي | خارج مجال الاتفاقية | التنصيص على عبارة «أداء على القيمة المضافة مخصوم من المورد» بالفاتورة |
| منتفع مقيم بدولة ذات نظام جبائي تفاضلي | 25% | فرنسا غير معنية | قائمة يضبطها قرار من وزير المالية |
هذا الجدول شبكة للتكييف، ولا يُغني عن تحليل العقد والتدفقات والمؤيدات.
الواجبات العملية للدافع التونسي
- تسليم شهادات الخصم من المورد عبر المنصة الإلكترونية لوزارة المالية؛ فالشهادة المحرّرة يدويًا غير قابلة للطرح وتعرّض لخطية بنسبة 30% من مبلغ الخصم؛
- التصريح والدفع شهريًا، قبل اليوم الثامن والعشرين من الشهر الموالي، أو قبل اليوم العشرين بالنسبة إلى المؤسسات التي تصرّح وتدفع عن بعد؛
- في غياب الخصم، تُحمَّل الضريبة على المدين التونسي وتُحتسب على أساس مبلغ معاد تكوينه.
الحالة المعاكسة: مؤسسة فرنسية تدفع لمسدي خدمات تونسي
في فرنسا، ينص الفصل 182 B من المجلة العامة للضرائب على خصم من المورد على بعض الخدمات التي يُسديها غير مقيم لا يملك منشأة مهنية دائمة بفرنسا. ويمكن للاتفاقية أن تستبعده: وهو بالضبط ما قضى به مجلس الدولة الفرنسي في قراره المؤرخ في 2 فيفري 2022 المشار إليه أعلاه، بخصوص خدمات أسدتها شركة تونسية مصدّرة كليًا. ويبقى تكييف الخدمة، بين أرباح المؤسسة (الفصل 11) والدراسة الفنية أو الاقتصادية (الفصل 19، الفقرة 2 (ج))، حاسمًا.
المنشأة القارة والخدمات داخل المجمّع
لا ينبغي أبدًا معاملة فاتورة أتعاب تسيير أو مساعدة فنية أو خدمات إعلامية، بصفة آلية، كخدمة أجنبية بسيطة. فقد يُشكّل منشأةً قارةً الحضورُ المعتاد بتونس، أو صلاحيةُ التفاوض، أو وجودُ فريق محلي، أو نشاطٌ يتجاوز الطابع التحضيري أو المساعد. كما يحدّ بروتوكول الاتفاقية من إمكانية طرح المنشأة القارة للإتاوات والعمولات والفوائد التي يفوترها مقرها الرئيسي. ويجب أن يشمل التحليل في الآن نفسه الاتفاقيةَ وأسعارَ التحويل والخصمَ من المورد والأداءَ على القيمة المضافة وقابليةَ طرح الأعباء والتوثيقَ.
8. الضمان الاجتماعي: الصندوق الوطني للضمان الاجتماعي والإلحاق بين فرنسا وتونس
المبدأ: الانخراط في دولة العمل
ينخرط الأجير مبدئيًا في نظام الضمان الاجتماعي للدولة التي يعمل بها. وبالتالي فإن الأجير الذي يعمل عادةً بتونس يخضع للصندوق الوطني للضمان الاجتماعي، مهما كانت جنسيته أو مقر المجمّع أو عملة الدفع. ونسبة المساهمة الأعرافية المرجعية هي 17,07% في النظام العام و16,57% بالنسبة إلى المؤسسات المصدّرة كليًا، دون اعتبار المساهمة بعنوان حوادث الشغل.
استثناء الإلحاق وفق الاتفاقية المؤرخة في 26 جوان 2003
تسمح الاتفاقية الفرنسية التونسية للضمان الاجتماعي المؤرخة في 26 جوان 2003 للأجير الملحق من فرنسا إلى تونس بالبقاء منخرطًا في النظام الفرنسي:
| المرحلة | المدة والشروط | الإجراء |
|---|---|---|
| الإلحاق الأولي | مهمة لا تتجاوز 3 سنوات (الفصل 5، الفقرة 2) | مطلب عن بعد يقدّمه المؤجر إلى هيئة Urssaf (مصلحة التنقل الدولي) |
| التمديد | 3 سنوات إضافية كحد أقصى | مطبوعة تُوجَّه إلى هيئة Urssaf، ثم موافقة وزارة الشؤون الاجتماعية التونسية |
| الاستثناء الخاص | مهمة مقرّرة منذ البداية لأكثر من 3 سنوات، أو استنفاد المدد (الفصل 10) | مطبوعة استثناء تُوجَّه إلى هيئة Urssaf، ثم الموافقة التونسية |
ويجب أن يكون الأجير من جنسية فرنسية أو تونسية. ويُثبَت الإبقاء على الانخراط في النظام الفرنسي بالمطبوعة SE 351-01، التي يجب الحصول عليها قبل بداية المهمة أو عند بدايتها. وبعد انقضاء المدد المسموح بها، أو بالنسبة إلى أجير من جنسية أخرى، يصبح الانخراط في الصندوق الوطني للضمان الاجتماعي وجوبيًا، مع إمكانية الانخراط الاختياري في صندوق الفرنسيين بالخارج (Caisse des Français de l’étranger).
الجانب الاجتماعي والجانب الجبائي: تحليلان مستقلان
لا يترتّب عن الإلحاق بعنوان الضمان الاجتماعي أي إعفاء جبائي. فيمكن للأجير أن يبقى منخرطًا في النظام الفرنسي مع خضوعه للضريبة بتونس، ولو جزئيًا. وفي المقابل، لا يُعفي الإعفاءُ الجبائي بتونس بعنوان الفصل 22 من الاتفاقية من الانخراط في الصندوق الوطني للضمان الاجتماعي إذا لم تتوفّر شروط الإلحاق.
9. منهجية من ثماني مراحل قبل الانتصاب أو الإلحاق أو الدفع
- تحديد هوية المنتفع وإقامته الجبائية وإقامته بمفهوم تراتيب الصرف.
- تكييف التدفق قانونيًا: أجر، أو خدمة، أو دراسة فنية، أو إتاوة، أو فائدة، أو حصة أرباح، أو قيمة زائدة، أو ثمن تفويت.
- تحديد مدى وجود منشأة قارة أو مؤجر اقتصادي بتونس.
- مقارنة القانون الداخلي التونسي باتفاقية 1973، مع تطبيق معيار مكافحة التعسف الوارد بالاتفاقية متعددة الأطراف.
- تحديد الضريبة على الشركات أو الضريبة على الدخل، والخصم من المورد، والأداء على القيمة المضافة، والنظام الاجتماعي المنطبق.
- التثبّت من قواعد الصرف ومن استرجاع الأموال.
- تنظيم العقود وشهادات الإقامة والفواتير الإلكترونية والمؤيدات البنكية وشهادات الخصم من المورد.
- توثيق أسعار التحويل بالنسبة إلى التدفقات داخل المجمّع والاحتفاظ بما يُثبت حقيقة الخدمات.
وتحدّ هذه المنهجية من خطر الازدواج الضريبي، أو الخصم غير الكافي، أو إعادة التوظيف في مادة الأداء على القيمة المضافة، أو رفض طرح الأعباء، أو النزاع مع الصندوق الوطني للضمان الاجتماعي.
10. الأخطاء الشائعة في العمليات بين فرنسا وتونس
- تطبيق نسبة 10% أو 15% للضريبة على الشركات على شركة مصدّرة عوضًا عن 20%؛
- الخلط بين المؤسسة المصدّرة، والشركة غير المقيمة بمفهوم تراتيب الصرف، والشركة المنتصبة بمنطقة حرة، والشركة المسمّاة «أوفشور»؛
- اعتبار أن الفاتورة الصادرة من فرنسا تفلت بالضرورة من كل خصم تونسي من المورد؛
- تطبيق نسبة اتفاقية دون شهادة إقامة جبائية للمنتفع؛
- الاعتقاد بأن الاتفاقية تخفّض الخصم بنسبة 10% على حصص الأرباح الموزعة؛
- تسليم شهادة خصم من المورد خارج المنصة الإلكترونية؛
- إغفال خصم 100% من الأداء على القيمة المضافة على خدمات غير المقيمين؛
- إغفال المنافع العينية في الأجر الخاضع للضريبة للمغترب؛
- الخلط بين الإبقاء على الضمان الاجتماعي الفرنسي وانعدام الضريبة التونسية؛
- تجاهل بند مكافحة التعسف الوارد بالاتفاقية متعددة الأطراف عند هيكلة مجمّع؛
- إهمال توثيق أسعار التحويل بالنسبة إلى التدفقات داخل المجمّع.
11. أسئلة شائعة حول الجباية بين فرنسا وتونس
ما هي نسبة الضريبة على الشركات في تونس سنة 2026؟
النسبة العامة هي 20% منذ قانون المالية لسنة 2025، مقابل 15% سابقًا. وتنطبق نسب 10% (الصناعات التقليدية، والفلاحة، والصيد البحري، وبعض الأنشطة المحدّدة) و35% (الاتصالات، والمحروقات، والمساحات التجارية الكبرى، ووكلاء بيع السيارات بالخصوص) و40% (البنوك، والمؤسسات المالية، والتأمين) على قطاعات معيّنة. وتُضاف إليها المساهمة الاجتماعية التضامنية بنسبة 3% في سنة 2026 بالنسبة إلى الشركات الخاضعة للنظام العام.
هل تدفع المؤسسة المصدّرة كليًا الضريبة على الشركات في تونس؟
نعم. منذ انتهاء النظام الانتقالي في 31 ديسمبر 2020، تخضع أرباح التصدير للنسبة العامة، أي 20% منذ قانون المالية لسنة 2025. وتحتفظ صفة المؤسسة المصدّرة كليًا بامتيازات في المادة الديوانية والأداء على القيمة المضافة والصرف والمساهمات الاجتماعية، لكن دون أي امتياز عام في مادة الضريبة على الشركات.
هل يمكن لشركة فرنسية إحداث فرع مصدّر في تونس خاضع لنسبة 10%؟
ليس بمجرد التصدير. فنسبة 10% حكر على الأنشطة المحدّدة على سبيل الحصر بالفصل 49 من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات، مثل الصناعات التقليدية أو الفلاحة أو الصيد البحري أو بعض أنشطة مقاومة التلوث. ويخضع الفرع الصناعي أو الخدماتي المصدّر مبدئيًا لنسبة 20%.
هل يجب على الشركة التونسية إجراء خصم من المورد على فاتورة استشارة صادرة عن شركة فرنسية؟
ينص القانون الداخلي على خصم من المورد بنسبة 15% على المبالغ المدفوعة لغير مقيم غير منتصب. وبمقتضى الاتفاقية الفرنسية التونسية، لا تخضع الخدمة المندرجة ضمن أرباح المؤسسات للضريبة بتونس إلا في صورة وجود منشأة قارة (الفصل 11). في المقابل، يمكن أن تخضع الدراسة الفنية أو الاقتصادية لخصم تونسي من المورد في حدود 15% (الفصل 19، الفقرة 2 (ج)). وتكييف العقد حاسم في هذا الشأن.
ما هو الخصم من المورد على حصص الأرباح الموزعة من فرع تونسي إلى شركته الأم الفرنسية؟
خصم تحرّري بنسبة 10%. فاتفاقية 1973 تترك لتونس فرض الضريبة على حصص الأرباح الموزعة وفق تشريعها الخاص، دون سقف. وفي فرنسا، كثيرًا ما يتعذّر استعمال الائتمان الجبائي المنصوص عليه بالبروتوكول عندما تنتفع حصص الأرباح بنظام الشركات الأم والفروع، وهو ما يجعل الخصم التونسي نهائيًا.
ما هي الضريبة المنطبقة على أجير فرنسي في مهمة تقل عن ستة أشهر بتونس؟
في القانون الداخلي، خصم من المورد تحرّري بنسبة 20% على الأجر الخام. لكن إذا كان الأجير مقيمًا بفرنسا، ولم تتجاوز إقامته بتونس 183 يومًا في السنة، وكان أجره مدفوعًا من قبل مؤجر غير مقيم بتونس، ولم تتحمّل كلفته منشأة قارة تونسية، فإن أجره لا يخضع للضريبة إلا بفرنسا (الفصل 22 من الاتفاقية).
هل يساهم الأجير الملحق من فرنسا إلى تونس في الصندوق الوطني للضمان الاجتماعي؟
لا، إذا كان منتفعًا بإلحاق قانوني بعنوان الاتفاقية الفرنسية التونسية المؤرخة في 26 جوان 2003، مثبت بالمطبوعة SE 351-01: فيبقى منخرطًا في النظام الفرنسي. وفي غير ذلك، أو بعد انقضاء المدد المسموح بها، يخضع للصندوق الوطني للضمان الاجتماعي. ولا يحسم الإبقاء على الانخراط الفرنسي، وحده، مسألة فرض الضريبة على أجره.
ما هي المدة القصوى للإلحاق بين فرنسا وتونس؟
ثلاث سنوات بالنسبة إلى الإلحاق الأولي، قابلة للتمديد بثلاث سنوات كحد أقصى بموافقة الهيكل التونسي. ويمكن طلب استثناء خاص إذا كانت المهمة مقرّرة منذ البداية لأكثر من ثلاث سنوات أو إذا استُنفدت هذه المدد. ويجب أن يكون الأجير من جنسية فرنسية أو تونسية.
هل تُعتبر الشركة التونسية المسمّاة «أوفشور» مقيمة بتونس في معنى الاتفاقية؟
نعم، حسب مجلس الدولة الفرنسي، طالما أنها خاضعة للضريبة على الشركات بتونس بعنوان نشاطها، حتى وإن كانت أرباح التصدير معفاة (مجلس الدولة، 2 فيفري 2022، عدد 443018). وبالتالي يمكنها التمسّك بالاتفاقية، ولا سيما بالفصل 11، لاستبعاد الخصم الفرنسي من المورد المنصوص عليه بالفصل 182 B من المجلة العامة للضرائب الفرنسية.
هل تنطبق الاتفاقية متعددة الأطراف لمنظمة التعاون والتنمية الاقتصادية بين فرنسا وتونس؟
نعم. دخلت الاتفاقية متعددة الأطراف حيّز النفاذ بالنسبة إلى تونس في 1 نوفمبر 2023. وهي تنقّح اتفاقية 1973 بالنسبة إلى الخصم من المورد بداية من 1 جانفي 2024، وبالنسبة إلى الضرائب الأخرى بداية من الفترات التي تبدأ في 1 ماي 2024: بند مكافحة التعسف، وتعريف موسّع للمنشأة القارة، والشركات ذات الغالبية العقارية، وإجراء الاتفاق الودي.
المرافقة القانونية والجبائية بين فرنسا وتونس
يرافق الأستاذ محمد زياد العير، المحامي لدى هيئة المحامين بباريس وهيئة المحامين بتونس، المؤسساتِ والمستثمرين والمسيّرين والأجراء في عملياتهم العابرة للحدود بين فرنسا وتونس: الانتصاب وإحداث الشركات بتونس، والجباية الدولية، وتطبيق الاتفاقية الجبائية، وهيكلة التدفقات داخل المجمّع، والخصم من المورد، والتنقل الدولي، والإلحاق والاغتراب، والتوثيق التعاقدي.
ويبقى التحليل الفردي ضروريًا قبل اتخاذ أي قرار، ولا سيما إذا كانت العملية تقتضي تطبيق اتفاقية جبائية، أو حضورًا تشغيليًا بتونس، أو دفعًا إلى الخارج، أو إلحاقًا لأعوان.
احجزوا موعدًا · اطّلعوا على صيغ تدخّلنا
نبذة عن الكاتب
الأستاذ محمد زياد العير محامٍ لدى هيئة المحامين بتونس منذ سنة 2004، ومرسّم لدى محكمة التعقيب التونسية، ومحامٍ لدى هيئة المحامين بباريس منذ سنة 2023. وهو متحصّل على ماجستير في القانون الجبائي وماجستير في قانون الأعمال، ودرّس بكلية الحقوق بتونس. ويقدّم الاستشارة للمؤسسات الفرنسية والأوروبية والتونسية في مجالات قانون الأعمال والجباية وقانون الشغل وحماية المعطيات الشخصية بين فرنسا وتونس.
المصادر القانونية والمؤسساتية
- الاتفاقية الجبائية بين فرنسا وتونس المؤرخة في 28 ماي 1973، النسخة المحيّنة المنقّحة بالاتفاقية متعددة الأطراف (impots.gouv.fr، بالفرنسية): الفصول 3 و4 و11 و14 ومن 18 إلى 23 و25 و29 و41.
- النشرة الرسمية للضرائب الفرنسية BOFiP، BOI-INT-CVB-TUN: الاتفاقية الجبائية بين فرنسا وتونس (بالفرنسية).
- مجلس الدولة الفرنسي، 2 فيفري 2022، عدد 443018 (بالفرنسية).
- مجلس الدولة الفرنسي، 19 فيفري 2024، عدد 469407 (بالفرنسية).
- مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات (تونس): الفصول 2 و3 و49 و52 و53 و69.
- مجلة الأداء على القيمة المضافة (تونس).
- القانون عدد 48 لسنة 2024 المؤرخ في 9 ديسمبر 2024 المتعلق بقانون المالية لسنة 2025 (الرائد الرسمي للجمهورية التونسية).
- القانون عدد 17 لسنة 2025 المؤرخ في 12 ديسمبر 2025 المتعلق بقانون المالية لسنة 2026 (الرائد الرسمي للجمهورية التونسية).
- القانون عدد 8 لسنة 2017 المؤرخ في 14 فيفري 2017 المتعلق بمراجعة منظومة الامتيازات الجبائية.
- وزارة المالية التونسية: لمحة عامة عن الجباية (بالفرنسية).
- CLEISS: مؤجر منتصب بفرنسا، إلحاق أجير بتونس (بالفرنسية) (الاتفاقية الفرنسية التونسية للضمان الاجتماعي المؤرخة في 26 جوان 2003).
- الصندوق الوطني للضمان الاجتماعي بتونس.
مقال محيّن في 1 نوفمبر 2026. يمثّل هذا المنشور معلومة قانونية عامة، ولا يُغني عن استشارة تأخذ بعين الاعتبار وقائع الملف وعقوده ومؤيداته.