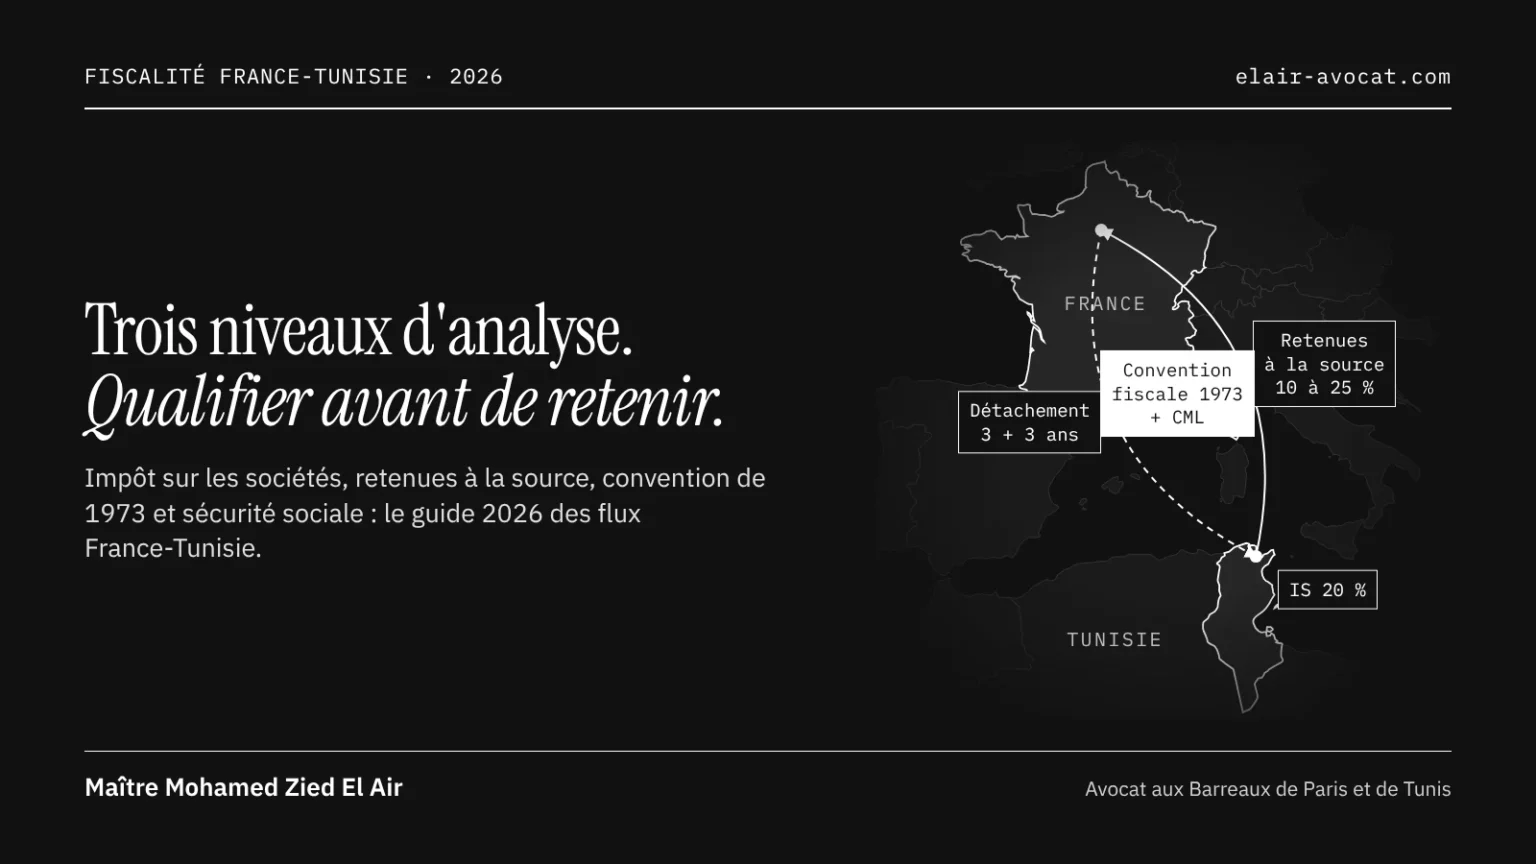
En 2026, une opération entre la France et la Tunisie s’analyse toujours à trois niveaux : le droit fiscal tunisien interne (impôt sur les sociétés à 20 %, retenues à la source de 10 à 25 %), la convention fiscale franco-tunisienne du 28 mai 1973, modifiée depuis 2024 par la Convention multilatérale de l’OCDE (CML), et les règles de sécurité sociale issues de l’accord franco-tunisien du 26 juin 2003. Le statut d’« entreprise exportatrice » ou « offshore » ne suffit plus à déterminer l’impôt dû. Ce guide présente les règles réellement applicables aux entreprises exportatrices, aux non-résidents et aux salariés expatriés ou détachés, à jour des lois de finances tunisiennes pour 2025 et 2026.
L’essentiel à retenir (à jour au 1er novembre 2026)
- 20 % : taux de droit commun de l’impôt sur les sociétés (IS) en Tunisie depuis la loi de finances pour 2025, contre 15 % auparavant. Des taux de 10 %, 35 % et 40 % s’appliquent à des activités limitativement énumérées.
- Aucun taux d’IS réduit automatique pour l’export depuis la fin du régime transitoire au 31 décembre 2020.
- 15 % : retenue à la source de droit interne sur les rémunérations versées à un non-résident non établi (25 % pour un bénéficiaire situé dans un État à régime fiscal privilégié).
- 10 % : retenue libératoire sur les dividendes ; la convention France-Tunisie ne la réduit pas.
- 12 % : plafond conventionnel de la retenue tunisienne sur les intérêts payés à un résident de France.
- 20 % : retenue libératoire sur les salaires des non-résidents travaillant en Tunisie six mois au plus dans l’année, sous réserve de la convention.
- 183 jours : seuil de résidence fiscale en Tunisie et critère de l’article 22 de la convention pour les salariés.
- 3 ans + 3 ans : durée maximale du détachement social de France vers la Tunisie (détachement initial puis prolongation).
- 100 % : retenue de TVA opérée par le client tunisien sur les services rendus par un non-résident non établi.
Sommaire
- Pour qui ce guide est utile
- Ce qui change en 2026
- Les notions à qualifier avant toute analyse
- La convention fiscale France-Tunisie et la CML
- Entreprise exportatrice en Tunisie : la fiscalité réellement applicable
- Salariés expatriés, détachés et non-résidents
- Retenues à la source sur les paiements aux non-résidents
- Sécurité sociale : CNSS et détachement France-Tunisie
- Méthode en huit étapes
- Erreurs fréquentes
- Questions fréquentes
1. Pour qui ce guide est utile
Ce guide s’adresse notamment :
- aux entreprises françaises et européennes qui créent, financent ou acquièrent une filiale en Tunisie ;
- aux sociétés tunisiennes qui exportent des biens ou fournissent des services à des clients étrangers ;
- aux dirigeants, consultants, investisseurs et prestataires non-résidents percevant un revenu de source tunisienne ;
- aux employeurs qui recrutent, détachent ou expatrient des salariés entre la France et la Tunisie ;
- aux groupes qui facturent des prestations intragroupe, des redevances, des intérêts ou des management fees entre les deux pays ;
- aux entreprises françaises qui rémunèrent un prestataire établi en Tunisie.
2. Ce qui change en 2026 : les mesures de la loi de finances tunisienne
La loi n° 2025-17 du 12 décembre 2025 portant loi de finances pour l’année 2026 a notamment introduit les mesures suivantes, utiles aux opérations France-Tunisie :
| Mesure | Contenu | Qui est concerné |
|---|---|---|
| Contribution permanente de 4 % | 4 % du bénéfice imposable, minimum de 10 000 TND, non déductible, à compter des bénéfices déclarés en 2026 | Banques, établissements financiers, assurances et réassurances, opérateurs de télécommunications, concessionnaires automobiles |
| Contribution sociale de solidarité (CSS) | Taux exceptionnels prorogés pour 2026 : 3 % pour les sociétés soumises à l’IS de 20 %, 4 % pour celles soumises à 35 % ou 40 % ; 0,5 % pour les personnes physiques au barème | Toutes les sociétés et les contribuables au barème de l’IRPP |
| Impôt sur la fortune réformé | Assiette étendue aux biens mobiliers, barème progressif de 0,5 % et 1 %, biens situés en Tunisie et, pour les résidents fiscaux, à l’étranger | Personnes physiques disposant d’un patrimoine important, y compris les expatriés devenus résidents |
| Facturation électronique | Obligation étendue aux prestations de services, modalités techniques renvoyées à des textes d’application | Prestataires de services établis en Tunisie |
| Rapatriement des recettes d’export | Suppression du formulaire CX5, la justification repose sur les documents bancaires | Exportateurs |
| Comptes en devises | Ouverture possible sans autorisation préalable de la Banque centrale pour les personnes physiques résidentes de nationalité tunisienne | Résidents tunisiens |
| Emploi des diplômés | Prise en charge par l’État de la cotisation patronale CNSS, dégressive sur cinq ans (100 %, 80 %, 60 %, 40 %, 20 %), pour les recrutements à compter du 1er janvier 2026 | Entreprises privées recrutant des diplômés du supérieur |
À noter : la réforme du Code des changes n’est pas encore adoptée. La réglementation des changes reste régie par la loi de 1976, et une proposition de loi portant nouveau Code des changes (n° 115/2025) est en cours d’examen à l’Assemblée des représentants du peuple.
3. Les notions à qualifier avant toute analyse fiscale en Tunisie
Résidence fiscale d’une personne physique
Selon l’article 2 du Code de l’impôt sur le revenu des personnes physiques et de l’impôt sur les sociétés (Code IRPP-IS), une personne physique a sa résidence habituelle en Tunisie lorsqu’elle y dispose d’une habitation principale ou, à défaut, lorsqu’elle y séjourne au moins 183 jours au cours de l’année civile. Le résident est imposable sur ses revenus mondiaux. Le non-résident reste imposable en Tunisie sur ses revenus de source tunisienne.
En cas de double résidence France-Tunisie, l’article 3 de la convention départage successivement selon le foyer d’habitation permanent, le centre des intérêts vitaux, le lieu de séjour habituel, puis la nationalité.
Résidence au sens de la réglementation des changes
La résidence de change est une notion distincte de la résidence fiscale. Une société de droit tunisien totalement exportatrice peut être considérée comme non-résidente au regard des changes lorsque son capital est détenu à au moins 66 % par des non-résidents et souscrit au moyen d’une importation de devises. Ce statut facilite les mouvements de capitaux, mais il ne règle ni l’impôt sur les sociétés ni la TVA.
Établissement stable
Pour une société étrangère, la question centrale est l’existence d’un établissement stable en Tunisie. L’article 4 de la convention le définit comme une installation fixe d’affaires par laquelle l’entreprise exerce tout ou partie de son activité : siège de direction, succursale, bureau, usine, atelier, chantier de construction ou de montage de plus de six mois, ou opérations de montage et de surveillance faisant suite à la vente de matériel lorsqu’elles durent plus de trois mois et que leur coût dépasse 10 % du prix du matériel.
Depuis l’entrée en application de la CML, la notion s’est élargie : un agent qui joue habituellement le rôle principal dans la conclusion de contrats peut constituer un établissement stable, et les activités préparatoires ou auxiliaires ne sont plus exclues lorsqu’elles sont fragmentées artificiellement entre entreprises étroitement liées.
4. La convention fiscale France-Tunisie du 28 mai 1973, modifiée par la CML
Un texte ancien, désormais complété par des règles anti-abus
La convention fiscale franco-tunisienne, signée à Tunis le 28 mai 1973, est entrée en vigueur le 1er avril 1975. Elle est modifiée par la Convention multilatérale pour la mise en œuvre des mesures relatives aux conventions fiscales (CML), entrée en vigueur pour la Tunisie le 1er novembre 2023. Ses effets s’appliquent :
- aux retenues à la source dont le fait générateur intervient à compter du 1er janvier 2024 ;
- aux autres impôts dus au titre des périodes d’imposition commençant à compter du 1er mai 2024.
La CML introduit une clause anti-abus générale (critère de l’objet principal) : un avantage conventionnel est refusé s’il est raisonnable de conclure que son obtention était l’un des objets principaux d’un montage ou d’une transaction. Elle fixe aussi à trois ans, à compter de la première notification de la mesure contestée, le délai pour saisir les autorités compétentes dans le cadre de la procédure amiable.
Répartition du droit d’imposer : tableau de synthèse
| Revenu | Article de la convention | Imposition en Tunisie (État de la source) | Point d’attention |
|---|---|---|---|
| Bénéfices d’entreprise | Art. 11 | Uniquement en présence d’un établissement stable en Tunisie | L’article 11, § 7 réserve l’imposition à la source des redevances, honoraires techniques et intérêts prévue par d’autres articles |
| Dividendes | Art. 14 | Selon la législation tunisienne, sans plafond conventionnel (10 % en droit interne) | Crédit d’impôt en France calculé selon le protocole |
| Intérêts | Art. 18 | 12 % au maximum | Les prêts consentis par un État sont exonérés à la source |
| Droits d’auteur (hors films) | Art. 19, § 2 a | 5 % au maximum | |
| Brevets, dessins et modèles, plans, formules ou procédés secrets | Art. 19, § 2 b | 15 % au maximum | En France, crédit d’impôt de 20 % du montant brut |
| Informations sur des expériences industrielles, commerciales ou scientifiques, études techniques ou économiques | Art. 19, § 2 c | 15 % au maximum | Point clé pour les prestations de conseil et d’ingénierie |
| Marques, films, location d’équipements | Art. 19, § 2 d | 20 % au maximum | Le taux interne de 15 %, plus favorable, s’applique |
| Gains immobiliers et titres de sociétés à prépondérance immobilière | Art. 20 et art. 9 de la CML | Tunisie, si les biens y sont situés | Prépondérance immobilière appréciée sur les 365 jours précédant la cession |
| Professions indépendantes | Art. 21 | Si base fixe en Tunisie ou séjour d’au moins 183 jours dans l’année fiscale | |
| Salaires | Art. 22 | Si l’emploi est exercé en Tunisie, sauf réunion de trois conditions cumulatives | Voir la section 6 |
| Jetons de présence | Art. 23 | Tunisie, si la société est résidente de Tunisie | |
| Pensions privées | Art. 25 | État de résidence du bénéficiaire uniquement | Les rémunérations publiques relèvent de l’article 26 |
Deux précisions jurisprudentielles françaises éclairent l’application de ce texte :
- Résidence des sociétés totalement exportatrices. Le Conseil d’État a jugé qu’une société de droit tunisien exonérée à raison de ses seuls bénéfices d’exportation, mais soumise à l’IS pour toute activité réalisée en Tunisie, est résidente de Tunisie au sens de l’article 3 de la convention. Les sommes versées par une société française en rémunération de ses prestations relevaient alors de l’article 11, ce qui a conduit à la décharge de la retenue à la source française de l’article 182 B du CGI (CE, 2 février 2022, n° 443018).
- Crédit d’impôt sur redevances de brevets. Le crédit forfaitaire de 20 % prévu par l’article 29, § 1 d de la convention n’est accordé que si les redevances ont effectivement supporté l’impôt en Tunisie (CE, 19 février 2024, n° 469407).
La convention ne couvre pas l’impôt sur la fortune : elle vise les impôts sur le revenu, les successions, ainsi que les droits d’enregistrement et de timbre.
5. Entreprise exportatrice en Tunisie : la fiscalité réellement applicable en 2026
Les taux de l’impôt sur les sociétés en 2026
La loi n° 2024-48 du 9 décembre 2024 portant loi de finances pour 2025 a relevé le taux de droit commun de 15 % à 20 %, pour les bénéfices réalisés à compter du 1er janvier 2024.
| Taux | Principales activités concernées (article 49 du Code IRPP-IS) |
|---|---|
| 10 % | Artisanat, agriculture et pêche, certaines coopératives, activités de soutien et de lutte contre la pollution, entreprises des zones de développement régional à l’issue de la période de déduction totale |
| 20 % | Taux de droit commun, applicable à toutes les activités non visées par un autre taux, y compris les activités exportatrices |
| 35 % | Établissements de paiement, SICAF et SICAR, sociétés de recouvrement, opérateurs de télécommunications, secteur des hydrocarbures et services pétroliers, raffinage et distribution en gros de produits pétroliers, grandes surfaces, concessionnaires automobiles, franchisés de marques étrangères (sauf taux d’intégration d’au moins 30 %) |
| 40 % | Banques, établissements financiers (y compris non-résidents), entreprises d’assurance et de réassurance |
S’ajoutent à l’IS :
- la contribution sociale de solidarité : 3 % du bénéfice imposable pour les sociétés au taux de 20 % en 2026, soit une charge globale d’environ 23 % pour une société de droit commun, hors avantages fiscaux ;
- le minimum d’impôt : 0,2 % du chiffre d’affaires local TTC (0,1 % pour les sociétés au taux de 10 %), dû lorsque l’IS calculé lui est inférieur ou en cas de perte ;
- la contribution permanente de 4 % pour les secteurs régulés visés par la loi de finances pour 2026 ;
- pour mémoire, la contribution conjoncturelle de 2 % instituée par la loi de finances pour 2025, due une seule fois en 2025 par les sociétés ayant réalisé en 2023 un chiffre d’affaires d’au moins 20 millions de dinars.
L’exportation ne donne plus droit, par elle-même, à un taux réduit
Le régime de déduction des bénéfices d’exportation, puis le taux transitoire qui lui a succédé, ont pris fin au 31 décembre 2020. Depuis 2021, les bénéfices d’une entreprise exportatrice sont imposés au taux de droit commun, soit 20 % depuis la loi de finances pour 2025. Présenter l’exportation comme ouvrant droit à une exonération, à un taux de 10 % ou de 15 % est donc inexact en 2026.
Le taux de 10 % reste réservé aux bénéfices tirés de l’activité principale des catégories limitativement énumérées par l’article 49 du Code IRPP-IS. Une société exportatrice doit vérifier son activité effective, ventiler ses résultats et isoler ses revenus accessoires.
L’entreprise totalement exportatrice : ce qui subsiste
Le Code IRPP-IS, dans sa rédaction issue de la loi n° 2017-8 du 14 février 2017 portant refonte du dispositif des avantages fiscaux, définit l’entreprise totalement exportatrice comme celle dont les biens ou services sont, en principe, destinés en totalité à l’étranger. Ce statut conserve un intérêt réel, mais hors impôt sur les sociétés :
- ventes sur le marché local autorisées dans la limite de 30 % du chiffre d’affaires à l’export de l’année précédente, des lois de finances successives ayant temporairement porté ce plafond à 50 % ; ces ventes supportent les droits et taxes applicables au marché local ;
- régime douanier de faveur sur les intrants importés ;
- régime de change spécifique, avec le statut de non-résident lorsque la condition de 66 % de capital étranger financé en devises est remplie ;
- cotisation patronale CNSS de 16,57 % (contre 17,07 % au régime général), hors accidents du travail ;
- option pour une imposition forfaitaire de 20 % du salaire brut pour certains cadres et formateurs de nationalité étrangère.
Les termes « offshore », « société non-résidente », « entreprise totalement exportatrice » et « société en zone franche » ne sont pas synonymes. Chacun renvoie à un texte et à des conditions propres.
TVA : exportation, régime suspensif et facturation électronique
La TVA s’analyse séparément de l’IS. Le taux normal est de 19 %. Les exportations de biens et les services utilisés ou exploités hors de Tunisie relèvent, sous conditions de preuve, du régime d’exportation. Les assujettis dont plus de 50 % du chiffre d’affaires provient de l’exportation ou de ventes en suspension peuvent, sous conditions, acquérir leurs biens et services en suspension de TVA. La loi de finances pour 2022 a toutefois restreint ce régime pour les sociétés de commerce international et les sociétés de services totalement exportatrices, ce qui impose une vérification au cas par cas.
Depuis la loi de finances pour 2026, la facturation électronique s’étend aux prestations de services : une facture papier ou un PDF non conforme ne suffira plus lorsque les textes d’application seront en vigueur.
Créer une société en Tunisie en 2026 : points d’attention
Avant d’immatriculer une filiale tunisienne, il est recommandé de distinguer :
- la forme sociale et la qualité de résident ou de non-résident au regard des changes ;
- le traitement des apports et des financements en devises ;
- le régime d’investissement : droit commun, totalement exportateur, parc d’activités économiques ;
- les règles de TVA, de facturation électronique et les obligations déclaratives ;
- les autorisations sectorielles, douanières ou réglementaires ;
- les incitations temporaires : l’exonération d’IS de quatre ans prévue par la loi de finances pour 2024 vise les entreprises nouvelles ayant déposé leur déclaration d’investissement en 2024 ou en 2025, hors secteurs exclus ;
- le risque d’établissement stable de la société mère française du fait de la présence de ses dirigeants ou salariés en Tunisie.
6. Salariés expatriés, détachés et non-résidents travaillant en Tunisie
Missions de six mois au plus : la retenue libératoire de 20 %
En droit interne, les traitements, salaires et avantages, y compris en nature, versés à un non-résident travaillant en Tunisie pendant une ou plusieurs périodes n’excédant pas six mois au total dans l’année peuvent être soumis à une retenue à la source libératoire de 20 % du montant brut, sans déduction.
Cette règle doit être confrontée à l’article 22 de la convention. Le salaire d’un résident de France pour un emploi exercé en Tunisie n’est imposable qu’en France si trois conditions cumulatives sont réunies :
- le séjour en Tunisie n’excède pas 183 jours au cours de l’année fiscale ;
- la rémunération est payée par un employeur, ou au nom d’un employeur, qui n’est pas résident de Tunisie ;
- la charge de la rémunération n’est pas supportée par un établissement stable ou une base fixe de l’employeur en Tunisie.
Exemple. Une ingénieure salariée d’une SAS française effectue 120 jours de mission en Tunisie en 2026. Elle reste payée par la SAS, dont le coût n’est pas imputé à une installation tunisienne. Les trois conditions sont réunies : le salaire est imposable en France seulement, sous réserve de justifier de sa résidence fiscale française. Si son coût est refacturé à une filiale tunisienne qui dirige son travail, l’administration peut rechercher l’employeur économique et remettre en cause l’exonération tunisienne.
Au-delà de six mois ou en cas de résidence tunisienne : le barème progressif
Au-delà de six mois, ou dès que la résidence fiscale est acquise, le salaire est imposé au barème progressif de l’IRPP, révisé par la loi de finances pour 2025 :
| Revenu net imposable annuel (TND) | Taux de l’IRPP |
|---|---|
| 0 à 5 000 | 0 % |
| 5 000,001 à 10 000 | 15 % |
| 10 000,001 à 20 000 | 25 % |
| 20 000,001 à 30 000 | 30 % |
| 30 000,001 à 40 000 | 33 % |
| 40 000,001 à 50 000 | 36 % |
| 50 000,001 à 70 000 | 38 % |
| Au-delà de 70 000 | 40 % |
La contribution sociale de solidarité ajoute 0,5 point à chaque tranche pour 2026, puis 1 point à compter du 1er janvier 2027. Le revenu net se calcule après déduction des cotisations sociales tunisiennes obligatoires et d’un abattement de 10 % pour frais professionnels plafonné à 2 000 TND. Les avantages en nature (logement, véhicule, scolarité, frais médicaux) sont retenus à leur valeur réelle.
Salaire versé depuis la France
Le paiement depuis l’étranger n’écarte pas l’imposition en Tunisie lorsque le travail y est exercé. Lorsque l’expatrié perçoit de l’étranger une rémunération pour un travail réalisé en Tunisie, c’est à lui d’opérer et de reverser mensuellement la retenue, au plus tard le 15 du mois suivant.
Cadres étrangers des entreprises totalement exportatrices
Certains salariés de nationalité étrangère, cadres et formateurs, employés notamment par des entreprises totalement exportatrices peuvent opter pour une imposition forfaitaire de 20 % de leur rémunération brute, au lieu du barème progressif.
Documents à réunir dès le début de la mobilité
- contrat de travail, avenant ou lettre de détachement ou d’expatriation ;
- calendrier prévisionnel et relevé des jours de présence en Tunisie ;
- convention de refacturation intragroupe et répartition de la charge salariale ;
- politique relative au logement, au véhicule, à l’assurance, à la scolarité et aux voyages ;
- certificat de résidence fiscale française ;
- titre de séjour et autorisation de travail tunisiens ;
- formulaire de détachement de sécurité sociale, le cas échéant.
Un expatrié qui devient résident fiscal tunisien entre aussi dans le champ de l’impôt sur la fortune réformé par la loi de finances pour 2026, que la convention de 1973 ne couvre pas.
Pour les volets droit du travail et titre de séjour de la mobilité, voir nos pages droit du travail France-Tunisie et droit des étrangers.
7. Retenues à la source en Tunisie sur les paiements à des non-résidents
Principe : qualifier avant de retenir
La mention « facture étrangère » ne détermine pas la retenue. Il faut d’abord qualifier juridiquement le paiement (service, étude technique, redevance, intérêt, dividende, jeton de présence, plus-value, salaire), puis vérifier si le bénéficiaire est résident, établi ou non établi en Tunisie, et enfin comparer le taux interne au plafond conventionnel. Le taux conventionnel s’applique s’il est plus favorable, à condition que le bénéficiaire produise un certificat de résidence fiscale ; à défaut, le taux interne s’applique.
Tableau de qualification pour un bénéficiaire résident de France
| Nature du paiement | Droit interne tunisien 2026 | Avec la convention France-Tunisie | Point de vigilance |
|---|---|---|---|
| Services, assistance, management fees, honoraires | 15 % | Pas d’imposition en Tunisie sans établissement stable (art. 11), sauf requalification en études techniques ou économiques ou en savoir-faire : 15 % au maximum (art. 19, § 2 c) | Rédaction du contrat, livrables et lieu d’exécution |
| Redevances de brevets, dessins, procédés secrets | 15 % | 15 % au maximum | Crédit d’impôt de 20 % en France si l’impôt a été effectivement supporté |
| Droits d’auteur (hors films) | 15 % | 5 % au maximum | Logiciels : qualification à analyser |
| Marques, films, location d’équipements | 15 % | 20 % conventionnel, donc 15 % interne | |
| Intérêts | 20 % ; 10 % pour les prêts de banques non établies | 12 % au maximum ; 10 % pour les prêts bancaires | Exonération des intérêts sur dépôts et titres en devises ou en dinars convertibles |
| Dividendes | 10 % libératoire | 10 % (pas de réduction conventionnelle) | Pour une société mère française au régime mère-fille, la retenue tunisienne devient souvent un coût définitif |
| Jetons de présence | 20 % | Imposables en Tunisie (art. 23) | |
| Salaires d’un non-résident présent six mois au plus | 20 % libératoire | Exonération en Tunisie si les trois conditions de l’art. 22 sont réunies | Employeur économique et refacturation |
| Plus-values sur titres non cotés | Personne physique : 10 % de la plus-value, plafonnés à 2,5 % du prix ; personne morale : retenue sur la plus-value, plafonnée en pourcentage du prix | Tunisie compétente pour les sociétés à prépondérance immobilière (art. 20) ; pour les autres titres, la convention ne prévoit pas d’imposition spécifique à la source | Analyse des articles 11, 20 et 28 avant la cession |
| Plus-values immobilières | Personne physique : retenue de 2,5 % du prix ; personne morale : taux de droit commun de l’IS | Tunisie (art. 20) | Preuve du prix et du coût de revient |
| TVA sur services de non-résidents | Retenue de 100 % de la TVA par le client tunisien | Hors champ de la convention | Mention « TVA retenue à la source » sur la facture |
| Bénéficiaire situé dans un État à régime fiscal privilégié | 25 % | La France n’est pas concernée | Liste fixée par arrêté du ministre des Finances |
Ce tableau est une grille de qualification. Il ne remplace pas l’analyse du contrat, des flux et des pièces justificatives.
Obligations pratiques du payeur tunisien
- délivrance des certificats de retenue via la plateforme électronique du ministère des Finances ; un certificat établi manuellement n’est pas imputable et expose à une amende de 30 % de la retenue ;
- déclaration et reversement mensuels, avant le 28 du mois suivant, ou le 20 pour les entreprises qui déclarent et paient en ligne ;
- en l’absence de retenue, l’impôt est mis à la charge du débiteur tunisien et calculé sur un montant reconstitué.
Le cas inverse : une entreprise française qui paie un prestataire tunisien
En France, l’article 182 B du CGI prévoit une retenue à la source sur certaines prestations fournies par un non-résident sans installation professionnelle permanente en France. La convention peut l’écarter : c’est précisément ce qu’a jugé le Conseil d’État dans sa décision du 2 février 2022 précitée, à propos de prestations rendues par une société tunisienne totalement exportatrice. La qualification du service, entre bénéfice d’entreprise (art. 11) et étude technique ou économique (art. 19, § 2 c), reste déterminante.
Établissement stable et prestations intragroupe
Une facture de management fees, d’assistance technique ou de services informatiques ne doit jamais être traitée automatiquement comme une simple prestation étrangère. Une présence habituelle en Tunisie, un pouvoir de négociation, une équipe locale ou une activité excédant le caractère préparatoire ou auxiliaire peuvent caractériser un établissement stable. Le protocole de la convention limite en outre la déduction, par un établissement stable, des redevances, commissions et intérêts facturés par son siège. L’analyse doit couvrir simultanément la convention, les prix de transfert, la retenue à la source, la TVA, la déductibilité de la charge et la documentation.
8. Sécurité sociale : CNSS et détachement France-Tunisie
Principe : affiliation dans l’État d’emploi
Le salarié est en principe affilié au régime de sécurité sociale de l’État où il travaille. Un salarié qui exerce habituellement en Tunisie relève donc de la CNSS, quelle que soit sa nationalité, la localisation du siège du groupe ou la devise de paiement. Le taux patronal de référence est de 17,07 % au régime général et de 16,57 % pour les entreprises totalement exportatrices, hors cotisation accidents du travail.
L’exception du détachement selon l’accord du 26 juin 2003
L’accord franco-tunisien de sécurité sociale du 26 juin 2003 permet à un salarié détaché de France vers la Tunisie de rester affilié au régime français :
| Étape | Durée et conditions | Démarche |
|---|---|---|
| Détachement initial | Mission de 3 ans au plus (art. 5, § 2) | Demande en ligne par l’employeur auprès de l’Urssaf (service mobilité internationale) |
| Prolongation | 3 ans supplémentaires au plus | Formulaire adressé à l’Urssaf, puis accord du ministère tunisien des Affaires sociales |
| Dérogation exceptionnelle | Mission prévue d’emblée au-delà de 3 ans, ou durées épuisées (art. 10) | Formulaire de dérogation adressé à l’Urssaf, puis accord tunisien |
Le salarié doit être de nationalité française ou tunisienne. Le maintien au régime français est attesté par le formulaire SE 351-01, à obtenir avant ou au début de la mission. Au-delà des durées autorisées, ou pour un salarié d’une autre nationalité, l’affiliation à la CNSS s’impose, avec éventuellement une adhésion volontaire à la Caisse des Français de l’étranger.
Social et fiscal : deux analyses indépendantes
Le détachement social n’entraîne aucune exonération fiscale. Un salarié peut rester affilié au régime français tout en étant imposable, au moins en partie, en Tunisie. À l’inverse, une exonération fiscale en Tunisie au titre de l’article 22 de la convention ne dispense pas de la CNSS si les conditions du détachement ne sont pas réunies.
9. Méthode en huit étapes avant une implantation, un détachement ou un paiement
- Identifier le bénéficiaire, sa résidence fiscale et sa résidence de change.
- Qualifier juridiquement le flux : salaire, service, étude technique, redevance, intérêt, dividende, plus-value ou prix de cession.
- Déterminer l’existence d’un établissement stable ou d’un employeur économique en Tunisie.
- Comparer le droit interne tunisien et la convention de 1973, en appliquant le critère anti-abus de la CML.
- Déterminer l’IS ou l’IRPP, la retenue à la source, la TVA et le régime social applicables.
- Vérifier les règles de change et le rapatriement des fonds.
- Organiser les contrats, certificats de résidence, factures électroniques, justificatifs bancaires et certificats de retenue.
- Documenter les prix de transfert pour les flux intragroupe et conserver la preuve de la réalité des services.
Cette méthode limite le risque de double imposition, de retenue insuffisante, de redressement de TVA, de rejet de déductibilité ou de contentieux CNSS.
10. Erreurs fréquentes dans les opérations France-Tunisie
- appliquer à une société exportatrice un taux d’IS de 10 % ou de 15 % au lieu de 20 % ;
- confondre entreprise exportatrice, société non-résidente au sens des changes, société en zone franche et société « offshore » ;
- considérer qu’une facture émise depuis la France échappe nécessairement à toute retenue tunisienne ;
- appliquer un taux conventionnel sans certificat de résidence fiscale du bénéficiaire ;
- croire que la convention réduit la retenue de 10 % sur les dividendes ;
- délivrer un certificat de retenue en dehors de la plateforme électronique ;
- omettre la retenue de TVA de 100 % sur les services de non-résidents ;
- omettre les avantages en nature dans le salaire imposable d’un expatrié ;
- assimiler le maintien de la sécurité sociale française à une absence d’impôt tunisien ;
- ignorer la clause anti-abus de la CML dans la structuration d’un groupe ;
- négliger la documentation des prix de transfert pour les flux intragroupe.
11. Questions fréquentes sur la fiscalité France-Tunisie
Quel est le taux de l’impôt sur les sociétés en Tunisie en 2026 ?
Le taux de droit commun est de 20 % depuis la loi de finances pour 2025, contre 15 % auparavant. Des taux de 10 % (artisanat, agriculture, pêche, certaines activités énumérées), 35 % (télécommunications, hydrocarbures, grandes surfaces, concessionnaires automobiles notamment) et 40 % (banques, établissements financiers, assurances) s’appliquent à des secteurs précis. La contribution sociale de solidarité de 3 % s’y ajoute en 2026 pour les sociétés de droit commun.
Une entreprise totalement exportatrice paie-t-elle l’impôt sur les sociétés en Tunisie ?
Oui. Depuis la fin du régime transitoire au 31 décembre 2020, les bénéfices d’exportation sont imposés au taux de droit commun, soit 20 % depuis la loi de finances pour 2025. Le statut d’entreprise totalement exportatrice conserve des avantages en matière de douane, de TVA, de change et de cotisations sociales, mais plus d’avantage général d’IS.
Une société française peut-elle créer une filiale exportatrice en Tunisie imposée à 10 % ?
Pas du seul fait de l’exportation. Le taux de 10 % est réservé aux activités limitativement énumérées par l’article 49 du Code IRPP-IS, comme l’artisanat, l’agriculture, la pêche ou certaines activités de dépollution. Une filiale industrielle ou de services exportatrice relève en principe du taux de 20 %.
Une société tunisienne doit-elle opérer une retenue sur une facture de conseil d’une société française ?
Le droit interne prévoit une retenue de 15 % sur les rémunérations versées à un non-résident non établi. Avec la convention France-Tunisie, un service relevant des bénéfices d’entreprise n’est imposable en Tunisie qu’en présence d’un établissement stable (article 11). En revanche, une étude technique ou économique peut être soumise à une retenue tunisienne plafonnée à 15 % (article 19, § 2 c). La qualification du contrat est décisive.
Quelle retenue sur les dividendes versés par une filiale tunisienne à sa société mère française ?
Une retenue libératoire de 10 %. La convention de 1973 laisse la Tunisie imposer les dividendes selon sa propre législation, sans plafond. En France, le crédit d’impôt prévu par le protocole est souvent inutilisable lorsque les dividendes bénéficient du régime mère-fille, ce qui rend la retenue tunisienne définitive.
Quel impôt pour un salarié français en mission de moins de six mois en Tunisie ?
En droit interne, une retenue libératoire de 20 % sur le salaire brut. Mais si le salarié est résident de France, séjourne au plus 183 jours dans l’année en Tunisie, est payé par un employeur non résident de Tunisie et que son coût n’est pas supporté par un établissement stable tunisien, son salaire n’est imposable qu’en France (article 22 de la convention).
Un salarié détaché de France en Tunisie cotise-t-il à la CNSS ?
Non, s’il bénéficie d’un détachement régulier au titre de l’accord franco-tunisien du 26 juin 2003, attesté par le formulaire SE 351-01 : il reste affilié au régime français. À défaut, ou au-delà des durées autorisées, il relève de la CNSS. Le maintien de l’affiliation française ne règle pas, à lui seul, l’imposition de son salaire.
Combien de temps peut durer un détachement France-Tunisie ?
Trois ans pour le détachement initial, prolongeables de trois ans au plus avec l’accord de l’organisme tunisien. Une dérogation exceptionnelle peut être demandée lorsque la mission est prévue d’emblée pour plus de trois ans ou lorsque ces durées sont épuisées. Le salarié doit être de nationalité française ou tunisienne.
Une société tunisienne « offshore » est-elle résidente de Tunisie au sens de la convention ?
Oui, selon le Conseil d’État, dès lors qu’elle est assujettie à l’IS en Tunisie pour son activité, même si ses bénéfices d’exportation en étaient exonérés (CE, 2 février 2022, n° 443018). Elle peut donc invoquer la convention, notamment l’article 11, pour écarter la retenue française de l’article 182 B du CGI.
La Convention multilatérale de l’OCDE s’applique-t-elle entre la France et la Tunisie ?
Oui. La CML est entrée en vigueur pour la Tunisie le 1er novembre 2023. Elle modifie la convention de 1973 pour les retenues à la source à compter du 1er janvier 2024 et pour les autres impôts à compter des périodes commençant le 1er mai 2024 : clause anti-abus, définition élargie de l’établissement stable, sociétés à prépondérance immobilière et procédure amiable.
Accompagnement juridique et fiscal France-Tunisie
Maître Zied El Air, avocat au Barreau de Paris et au Barreau de Tunis, accompagne les entreprises, investisseurs, dirigeants et salariés dans leurs opérations transfrontalières France-Tunisie : implantation et création de société en Tunisie, fiscalité internationale, application de la convention fiscale, structuration des flux intragroupe, retenues à la source, mobilité internationale, détachement et expatriation, documentation contractuelle.
Une analyse individualisée est nécessaire avant toute décision, en particulier lorsque l’opération implique une convention fiscale, une présence opérationnelle en Tunisie, un paiement à l’étranger ou un détachement de personnel.
Prendre rendez-vous · Découvrir nos modalités d’intervention
À propos de l’auteur
Maître Zied El Air est avocat au Barreau de Tunis depuis 2004, admis à plaider devant la Cour de cassation tunisienne, et avocat au Barreau de Paris depuis 2023. Titulaire d’un master en droit fiscal et d’un master en droit des affaires, il a été chargé de cours à la Faculté de droit de Tunis. Il conseille des entreprises françaises, européennes et tunisiennes en droit des affaires, fiscalité, droit du travail et protection des données entre la France et la Tunisie.
Sources juridiques et institutionnelles
- Convention fiscale entre la France et la Tunisie du 28 mai 1973, version consolidée modifiée par la CML (impots.gouv.fr) : articles 3, 4, 11, 14, 18 à 23, 25, 29 et 41.
- BOFiP, BOI-INT-CVB-TUN : convention fiscale entre la France et la Tunisie.
- Conseil d’État, 2 février 2022, n° 443018.
- Conseil d’État, 19 février 2024, n° 469407.
- Code de l’impôt sur le revenu des personnes physiques et de l’impôt sur les sociétés (Tunisie) : articles 2, 3, 49, 52, 53 et 69.
- Code de la taxe sur la valeur ajoutée (Tunisie).
- Loi n° 2024-48 du 9 décembre 2024 portant loi de finances pour l’année 2025 (JORT).
- Loi n° 2025-17 du 12 décembre 2025 portant loi de finances pour l’année 2026 (JORT).
- Loi n° 2017-8 du 14 février 2017 portant refonte du dispositif des avantages fiscaux.
- Ministère tunisien des Finances : aperçu général sur la fiscalité.
- CLEISS : employeur établi en France, détachement d’un salarié en Tunisie (accord franco-tunisien de sécurité sociale du 26 juin 2003).
- CNSS Tunisie.
Article mis à jour le 1er novembre 2026. Cette publication constitue une information juridique générale ; elle ne remplace pas une consultation tenant compte des faits, des contrats et des pièces du dossier.